Dispositif Monuments Historiques
Investir dans le patrimoine Français et optimiser sa fiscalité grâce aux monuments classés
Vous êtes propriétaire d’un bien classé ou vous souhaitez investir dans le patrimoine français pour déduire d'importants montants fiscaux ? La loi de 1913 sur les monuments historiques vous permet de bénéficier d’avantages importants concernant des travaux effectués sur des biens classés. Ces avantages n’ont pas de limite de budget, et qui plus est sont cumulables avec d’autres dispositifs tel que le déficit foncier.
Quelles sont les conditions d’accès, quels sont les avantages et les inconvénients, nous vous expliquons tout cela en détail en terminant sur un exemple d’investissement en monuments historiques.
Définition Conditions d’accès Avantages / Inconvénients Optimisation au déficit foncier Exemple d'investissement Programmes Monuments Historiques 2026 FAQ
Qu'est-ce que le dispositif loi 1913 monuments historiques ?
La loi du 31 décembre 1913 sur les Monuments Historiques est une loi dont la France a déjà fêté le centenaire il y a Invalid offset value! ans.
Le dispositif législatif vise depuis sa promulgation à protéger et conserver le patrimoine historique et artistique de la France.
Au fil des ans, la liste des monuments s’est enrichie, la liste des monuments classés à l’ISMH (Inventaire Supplémentaire des Monuments Historiques) est accessible ici : https://data.culture.gouv.fr/
“Dans la liste de 1913, le XIXe siècle est le grand absent et ce n’est réellement que dans les années soixante, sous l’impulsion d’André Malraux, que le champ des monuments historiques s’étend aux XIXe et XXe siècles.”
Michel Clément, conservateur général du Patrimoine
De plus en plus de biens sont donc disponibles sous ce dispositif. L’investissement en monuments historiques est particulièrement intéressant lors de l’arrivée de montants importants dans votre capital, par exemple lorsque vous cédez une entreprise.
Retrouvez toutes les informations légales sur loi :
https://www.legifrance.gouv.fr
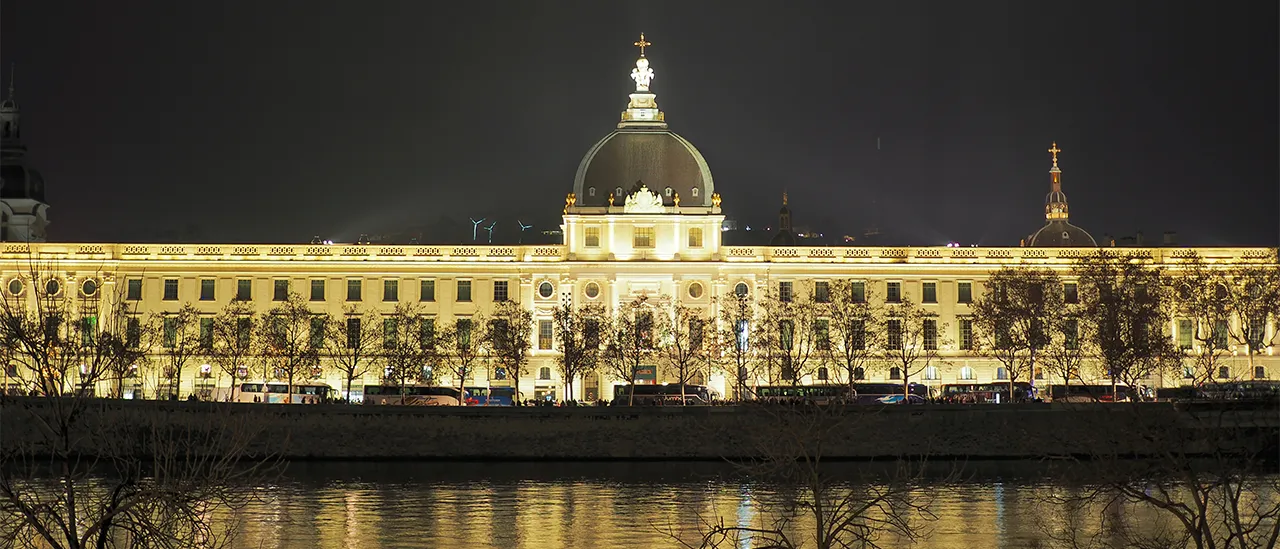
Photo de Dmitry Djouce – Lyon, Grand Hôtel-Dieu classé Monument Historique depuis le 21 novembre 2011, après 3 ans de travaux, il est réouvert au public en 2016, CC BY 2.0
Les conditions d'éligibilité
Conditions relatives au bien
Le bien doit être classé Monument Historique ou inscrit à l’Inventaire Supplémentaire des Monuments Historiques (ISMH).
Il peut également s’agir d’un bien faisant partie du patrimoine national ayant reçu un label de la Fondation du patrimoine après avis favorable des services de l’architecture et du patrimoine, ou agréé par le ministre de l’économie et des finances.
Les travaux doivent être autorisés par les services de l’État (Direction régionale des affaires culturelles – DRAC) et réalisés sous la supervision d’un architecte des bâtiments de France.
Les travaux éligibles au dispositif sont :
- Les travaux de démolition
- Les travaux de transformation
- Les travaux de reconstruction de toiture
- Les travaux de réparation, d’entretien et d’amélioration de l’habitation
- Les travaux déclarés d’utilité publique
- Les travaux de murs extérieurs d’immeubles existants
- Les travaux ayant pour effet de rendre habitables les combles, les greniers
ou les parties communes
Conditions relatives à l’acquéreur
- L’acquéreur doit être domicilié fiscalement en France.
- L’acquéreur doit s’engager à conserver la propriété du bien pendant au moins 15 ans.
- L’acquéreur peut habiter le bien, mais dans ce cas, il bénéficiera de la moitié des avantages.
Conditions relatives au locataire
- La seule condition est que le bien doit être utilisé à usage d’habitation principale.
- Le propriétaire est libre de louer son bien, sans plafonnement des loyers.
Les avantages et inconvénients du dispositif
Avantages
- Ce dispositif est toujours valable en 2026
- La déduction d’impôts s’applique l’année de paiement des travaux
- Il n’y a pas de limitation de montant concernant les travaux
- Le dispositif est cumulable avec le Déficit Foncier
- Exonération des droits de succession *
* Le bien peut être transmis en exonération totale de droits de succession.
Pour bénéficier de cette exonération, une convention doit être passée entre les héritiers et les ministères de la Culture et du Budget. Cette convention précise les modalités d’entretien et les conditions d’accès au public des biens concernés.
Inconvénients
- Le bien doit être conservé 15 ans
- Le bien doit être loué nu, donc n’est pas compatible avec le dispositif LMNP ou LMP
- Dispositif à usage restreint car s’adressant à des investisseurs à fort besoin défiscalisant
Une durée de conservation supérieure à 15 ans est préconisée pour les sujets relatifs à la plus value immobilière.
L’investissement en loi Monuments Historiques doit se réfléchir sur le long terme (exonération de taxation de la plus value à l’IR à 22 ans), pour que vos impôts sur le revenu et vos cotisations sociales soient réduits en fonction du temps pendant lequel vous avez détenu le bien.
Vous avez une question sur la réduction d’impôt permise par le dispositif Monuments Historiques ?
Loi Monuments Historiques optimisée au Déficit foncier
Comme nous l’indiquions dans l’introduction, il est possible de conjuguer un investissement en Monuments Historiques et une optimisation au Déficit foncier.
Pour une présentation d’un tel montage, nous vous invitons à prendre rendez-vous avec un de nos experts en patrimoine immobilier.
Exemple d’un investissement en Monuments Historiques
Vous souhaitez réduire vos impôts en investissant dans la rénovation et la réhabilitation du patrimoine français ?
N’hésitez pas à prendre rendez-vous avec un de nos experts pour faire le point sur les meilleures opportunités d’investissement en Monuments historiques et pour estimer le montant de vos futures économies.
Exemples de biens disponibles en Monuments Historiques 2026
Il existe un total de 51 biens neufs éligibles sur le site, en voici une sélection. Notez que seul un de nos experts aura accès à l'ensemble des programmes neufs Monument Historique, y compris ceux qui sont en off-market. Tous sites confondus, seuls 30% des programmes sont visibles sur internet, les investisseurs qui connaissent ce paramètre ont déjà pris rendez-vous.
CASERNE JACQUES VION
À partir de
309 000€
Prix direct promoteurDu 2 pièces au 4 pièces
Disponible
13 appartements
COUVENT DES RECOLLETS PHASE 2
À partir de
393 300€
Prix direct promoteur3 pièces
Dernier lot
1 appartement
Un Château en Bretagne – GUINGAMP
À partir de
119 671€
Prix direct promoteurDu 1 pièce au 2 pièces
Disponible
22 appartements
CLERMONT-FERRAND : Maison du Bon-Pasteur
À partir de
237 000€
Prix direct promoteurDu 1 pièce au 4 pièces
Disponible
23 appartements
COMPIÈGNE : Château d’Annel
À partir de
374 000€
Prix direct promoteur2 pièces
Derniers lots
2 appartements
ROYAT : Château
À partir de
257 756€
Prix direct promoteurDu 1 pièce au 3 pièces
Derniers lots
3 appartements
FAQ : Tout savoir sur la fiscalité des Monuments Historiques (MH)
1. Qu'est-ce que le régime fiscal des Monuments Historiques ?
Créé en 1913, le dispositif Monuments Historiques est le plus ancien mécanisme de défiscalisation français. Il vise à préserver le patrimoine national en permettant aux propriétaires d’immeubles classés ou inscrits au titre des Monuments Historiques de déduire 100 % des charges de restauration et d’entretien directement de leur revenu global, sans aucun plafond.
2. Quel est l'avantage fiscal du dispositif MH par rapport à la loi Malraux ?
Contrairement à la loi Malraux (qui offre une réduction d’impôt calculée en pourcentage des travaux plafonnés à 400 000 €), le régime MH fonctionne en déduction d’assiette à 100 % et sans aucun plafond.
- Imputation intégrale : la totalité des dépenses de travaux, d’entretien et les intérêts d’emprunt s’imputent sur vos revenus fonciers puis sur votre revenu global.
- Impact sur l’impôt : plus votre Tranche Marginale d’Imposition (TMI) est élevée (41 % ou 45 %), plus l’économie d’impôt est importante (jusqu’à 45 % du montant des travaux + 17,2 % de prélèvements sociaux si le bien génère des loyers).
3. Le dispositif MH est-il soumis au plafonnement des niches fiscales ?
Non. Tout comme le déficit foncier de droit commun et la loi Malraux, le régime fiscal des Monuments Historiques est totalement exclu du plafonnement global des niches fiscales (10 000 € par an).
4. Quels sont les engagements de détention et de location ?
Pour bénéficier de ce cadre fiscal d’exception, le propriétaire s’engage à :
- Détention de 15 ans : conserver le bien pendant une durée minimale de 15 ans à compter de son acquisition.
- Mise en location ou occupation : si le bien est mis en location nue, il doit être loué à titre de résidence principale (sans aucun plafond de loyer ni de ressources pour le locataire). Le propriétaire peut également choisir de l’occuper ou de l’ouvrir au public, avec des règles d’imputation adaptées.
5. Comment fonctionne la transmission par succession ou donation ?
Les immeubles classés ou inscrits au titre des Monuments Historiques peuvent être totalement exonérés de droits de mutation à titre gratuit (succession et donation), même s’ils sont transmis à des personnes sans lien de parenté.
- Condition : les héritiers, donataires ou légataires doivent souscrire une convention à durée indéterminée avec le ministère de la Culture et de la Santé/Finances, prévoyant notamment la maintien de l’ouverture du bien au public.
6. Quels biens sont éligibles au régime Monuments Historiques ?
Le dispositif s’applique exclusivement :
- Aux immeubles classés ou inscrits au titre des Monuments Historiques.
- Aux immeubles ayant obtenu le label de la Fondation du Patrimoine (sous conditions d’octroi et de visibilité depuis la voie publique).
Pour aller plus loin sur l'investissement en Monuments Historiques (MH)
Exigence d’agrément ministériel en cas de division (ASL / Copropriété)
Lorsqu’un monument historique fait l’objet d’une découpe en plusieurs appartements (via une Association Syndicale Libre – ASL), la division et la mise en copropriété nécessitent obligatoirement un agrément préalable du ministère du Budget. Sans cet agrément, les acquéreurs perdent le droit à la déduction sur le revenu global.
Encadrement strict des travaux par la DRAC et l’ABF
Les travaux de restauration ne peuvent pas être exécutés librement. Ils sont placés sous le contrôle scientifique et technique des services de l’État (Conservation Régionale des Monuments Historiques / DRAC) et suivis par l’Architecte des Bâtiments de France (ABF) ou un Architecte en Chef des Monuments Historiques (ACMH).
Prorogation des règles d’imputation pour les biens occupés
Si le propriétaire habite le château ou l’immeuble classé sans le louer, il conserve le droit de déduire 50 % des charges et travaux directement de son revenu global (porté à 100 % pour la part de travaux subventionnée par l’État ou en cas d’ouverture au public sous conditions de jours d’ouverture).
Vous souhaitez investir dans les Monuments Historiques ?
L’investissement en Monuments Historiques, tout comme le Malraux, est un dispositif d’investissement immobilier avantageux pour les investisseurs désirant baisser leur fiscalité 2026.
Rencontrez un expert du dispositif Monuments Historiques pour choisir avec lui le meilleur investissement disponible sous ce régime défiscalisant.
Il se fera un plaisir de répondre à toutes vos questions sur l’investissement en MH. Rencontrons-nous :
L'avis de nos clients investisseurs
Source des avis vérifiés : Trustpilot / Google
Pour offrir une meilleure expérience de navigation et vous permettre de trouver plus facilement votre futur investissement immobilier, nous utilisons des cookies.
Être rappelé
Uniquement du lundi au vendredi.